Altyn Wallet в 2026: обзор кошелька, зарубежной карты, лимитов и комиссий
Обзор сервиса · данные на 3 октября 2026
Altyn Wallet в 2026: обзор кошелька, зарубежной карты, лимитов и комиссий
Платёжный сервис для рублей и стейблкоинов: пополнение по СБП, USDT и USDC в блокчейн-сетях, рублёвая карта «Мир», зарубежная карта и выплаты на свою карту. Ниже — лимиты, комиссии, курс и ограничения из личного кабинета. Сервис регулярно меняет условия: перед операцией сверяйтесь с личным кабинетом.
USDT · USDC · 4 сети
СБП · Карта МИР
Зарубежная карта за 999 ₽
KYC через Госуслуги
Условия меняются · данные на 03.10.2026
Altyn Wallet — платёжный сервис для рублей и стейблкоинов. Рубли заводятся по СБП, USDT и USDC принимаются в блокчейн-сетях, а тратить баланс можно картой «Мир», по QR в России или зарубежной картой — включая подписки и оплату иностранных сервисов. Ниже — что сервис умеет, сколько это стоит и где находятся ограничения: лимиты, комиссии, курс и юридическая часть.
Ниже — что реально работает, сколько стоит, где теряются деньги и какие ограничения стоит знать до первого пополнения. Юридические факты — из официальных документов сервиса и реестров, цифры по картам и лимитам — из моего личного кабинета, личный опыт — из моей же выписки за восемь месяцев.
ℹ️
Данные в этой статье — на 3 октября 2026. Лимиты и тарифы взяты из личного кабинета автора на эту дату и могут отличаться от ваших: они зависят от способа операции, банка и уровня верификации. Перед крупной операцией сверяйте цифры в разделе «Тарифы и лимиты» своего кабинета.
1. Главное за 60 секунд
Коротко — что это за сервис, что он умеет и на что смотреть в первую очередь. Подробности — в разделах 2–7.
Вопрос
Короткий ответ
Что это
Платёжный сервис ООО «Кошелек Алтын» (Абхазия) на базе РНКО «АЛТЫН»: бот, сайт, приложения.
Чем не является
Не банк РФ и не криптокошелёк: приватного ключа нет.
Что нового в 2026
Зарубежная карта, USDC, четыре сети, SEPA, ЖКХ и связь, Apple Gift Card, спред — рыночный курс + 1–3%.
Нужна ли верификация
KYC обязателен: паспорт и камера либо Госуслуги.
Где смотреть лимиты
Только в личном кабинете, публичного раздела тарифов нет.
Какие комиссии
Пополнение и вывод себе — 0%; другому по СБП — 1%; SEPA — 1,7% + 2 €; спред в курсе.
Сети и стейблкоины
USDT: TRC20, TON, POLYGON, BEP20. USDC: POLYGON, BEP20.
Уровень KYC и лимит карты, банк-источник, лимиты вывода, курс до подтверждения.
2. Что такое Altyn Wallet
Юридически это платёжный сервис, а не банк и не биржа
Формально «Кошелёк Алтын» устроен так:
Элемент
Что это
Сервис
ООО «Кошелек Алтын», 384820, Республика Абхазия, г. Очамчыра, ул. Б. Шинкуба, д. 63. ОГРН 124РА001030, ИНН 11031680.
База, на которой работает сервис
РНКО «АЛТЫН» (ООО) — расчётная небанковская кредитная организация. Регистрационный номер 05, внесена в реестр 11.05.2011.
Прежнее наименование
РНКО «Очамчыра» (ООО) — прямо указано в официальных Правилах сервиса (п.1.1).
Лицензия
Национального банка Республики Абхазия №005 от 15.07.2026 (в реестре Банка Абхазии лицензия датирована именно так).
Второе ОКО
КБ «Черноморский банк развития» (ООО) — указан в Соглашении (п.7.2).
Валюта расчётов
Рубли (₽) на балансе, доллары (USD) для зарубежной карты и переводов на зарубежные карты, евро (EUR) при выводе по SEPA.
Небольшая путаница вокруг лицензии объясняется просто: в описаниях приложений в Google Play и RuStore до сих пор стоит старая формулировка «РНКО Очамчыра, лицензия №005 от 15.06.2012», а в действующем реестре Банка Абхазии организация называется РНКО «АЛТЫН», лицензия №005 от 15.07.2026. Переименование подтверждается самими Правилами сервиса.
«ЭСП, а не криптокошелёк» — что это значит на практике
Официальные Правила сервиса (п.2.8) содержат прямую формулировку: «ЭСП Кошелек Алтын не является криптокошелком». ЭСП — электронное средство платежа. Разница для пользователя довольно ощутимая:
приватного ключа нет. Вы не храните и не контролируете ключи от адреса в блокчейне. Адрес для пополнения USDT сервис выдаёт вам как реквизит для входящего перевода;
доступ к деньгам даёт логин в сервис, а не ключ. Забыли пароль — восстановление идёт через поддержку и верификацию, а не через seed-фразу;
баланс — это запись в системе сервиса, а не ваш собственный on-chain кошелёк. Поэтому операции можно приостановить, а часть действий требует проверки;
баланс в сервисе — рублёвый. Отдельного баланса в долларах или крипте нет: и фиат, и стейблкоины при зачислении автоматически конвертируются в рубли, а при выводе в крипту рубли так же автоматически конвертируются обратно. Долларовая сумма в разделе зарубежной карты — это не второй счёт, а пересчёт рублей по курсу на момент оплаты;
Проще говоря: это платёжный сервис с крипто-входом и крипто-выходом, а не MetaMask и не Trust Wallet. Для новичка это скорее плюс — не нужно следить за ключами и газом, — но и минус: «не ваши ключи — не ваши монеты» здесь работает в полную силу. Отдельно стоит понимать, что и баланс здесь не криптовалютный: он ведётся в рублях, а USDT и USDC — это способ ввода и вывода.
Официальных домена два, и оба ведут на один и тот же сайт и один и тот же личный кабинет. altyn.one — канонический: он указан в юридических документах, в карте сайта и в адресе поддержки. altyn.in — рабочее зеркало, которое включили 14 сентября 2026 года после сбоя у хостинг-провайдера. Если сомневаетесь, какой адрес перед вами, — заходите с altyn.one.
⚠️
Важно: Не путайте «Кошелёк Алтын» с другими организациями со словом «Алтын» в названии. Это разные юрлица: Altyn Bank (Казахстан), приложение Altyn-i, КПК «АЛТЫН» и ломбард «Алтын» из реестров Банка России. Общее у них только название. Также не стоит доверять доменам и каналам, которых нет в списке официальных: бот @Altyn_Wallet_bot, канал @altynwallet, поддержка @altyn_sup_bot и сайты altyn.one / altyn.in.
3. Для кого полезен
Ниже — типовые задачи и то, насколько сервис к ним приспособлен. Оценки — по личному опыту автора (через «Алтын» проходит 50 000 – 300 000 ₽ в месяц) и по данным кабинета на 3 октября 2026.
Сценарий
Подходит ли
Что проверить
Главный риск
Вывод USDT в рубли
Подходит
Сеть входящего перевода и её комиссия; банк-получатель; лимит вывода «себе»
Курс: рыночный + 1–3%
Покупка USDT за рубли
Подходит
Наличие вашего банка в списке пополнения и его лимиты
Спред 1–3% в курсе, на P2P обычно выгоднее
Оплата в России картой «Мир» и по QR
Подходит
Лимит карты: 100 000 ₽ за операцию и 200 000 ₽ в месяц
Оборот выше 200 000 ₽ в месяц — лимит, пока не поднят через Госуслуги
Поездки и оплата зарубежных сервисов
Подходит
Список недоступных стран; карта работает только от баланса Алтына; наличные и банкоматы недоступны
Отказ мерчанта или терминала: карта не российская и принимается не везде
Оплата ЖКХ и связи
С оговорками
Актуальный статус: 2–3 октября 2026 оплата по QR и связи не работала из-за работ у провайдера
Зависимость от внешнего провайдера: функция есть, но может временно не работать
Переводы другим людям
С оговорками
Комиссия 1% по СБП и на карту; внутри Алтына — до 100 000 ₽ в месяц без комиссии
1% против 0% при переводе себе; банк-получатель может задать вопросы
Хранение крупной суммы
Не рекомендуется
—
Не банк РФ, страховки вкладов нет, баланс лежит на счёте сервиса: для длительного хранения крупных сумм не подходит
Отдельная строка, которую часто упускают: переводы внутри Алтына (метод «Алтын» на вкладке «Другому») — без ограничений по сумме операции, до 100 000 ₽ в месяц без комиссии и 1% свыше этого порога. Это самый дешёвый способ перевести деньги другому человеку, если он тоже пользуется сервисом.
4. Как это работает простыми словами
Схема работы · Модель me2me
💳
Рубли
карта РФ СБП
₮
USDT
TRC20 · TON POLYGON · BEP20
₮
USDC
POLYGON BEP20
Пополнение любым из трёх способов — 0%
стейблкоины зачисляются в рублях автоматически
₮
Altyn Wallet
баланс в рублях отдельного баланса в USD и крипте нет
Оплата
с рублёвого баланса
📱
Платежи
QR · ЖКХ · связь SEPA · Gift Card
Вывод
себе — 0%
🏦
Реквизиты
СБП · карта любой банк РФ
Или карта
«Мир» · зарубежная
💳
Карты
«Мир» бесплатно зарубежная 999 ₽
AML · Chainalysis · Bitok
Вывод себе 0%
Лимиты — в ЛК
KYC обязателен
Модель me2me: «сам себе»
Главная идея сервиса описана на официальном сайте прямо: пополнение возможно только с ваших личных реквизитов, принцип — «сам-себе». Вы не переводите деньги незнакомцу с форума и не ждёте, пока он отправит встречный перевод. Вы переводите деньги самому себе, а сервис зачисляет их на ваш баланс.
Почему это важно: для банка-отправителя такая операция выглядит как обычный перевод между своими счетами, а не как сделка с криптой или перевод третьему лицу. Именно из-за этого модель считается спокойнее P2P: нет встречного контрагента, который может оказаться мошенником, нет блокировки карты «за подозрительную сделку» на стороне получателя.
ℹ️
Автор пополняет сервис через СБП из Т- Банка, а также стейблкоинами из Bybit в сети TON (иногда BEP20, реже TRC20). Блокировок, заморозок и запросов о происхождении средств за время использования не было. Это личный опыт одного человека, а не гарантия для всех.
Путь денег: рубли → баланс → конвертация → вывод
1
Пополнение. Вы отправляете рубли со своего счёта по СБП. Доступные «источники» в кабинете разбиты по банкам, у каждого свои лимиты: СБП + Сбер, Т- Банк, ВТБ Банк, МТС Деньги. Комиссия за пополнение — 0%.
2
Баланс. Деньги зачисляются на рублёвый баланс внутри сервиса. Это не банковский счёт и не брокерский счёт в привычном смысле — в разделе вывода «по реквизитам» сервис сам выдаёт три документа для вашего банка, включая «Регламент брокерского обслуживания».
3
Конвертация. Если вы пополнили стейблкоинами, они конвертируются в рубли автоматически. Курс считается так: рыночный курс валюты плюс 1–3% — это официальная формулировка сервиса от 29.09.2026. Итоговый курс вы видите в приложении до подтверждения операции.
4
Вывод или оплата. Дальше деньги либо уходят на ваши реквизиты по СБП или на карту (0%), либо тратятся: QR-платёж, рублёвая карта «Мир», ЖКХ, мобильная связь, Apple Gift Card, SEPA, зарубежная карта.
Обратный путь: USDT → рубли
1
Вы отправляете USDT на адрес, который сервис выдал в разделе «Пополнить» — в одной из сетей: TRC20, TON, POLYGON или BEP20. С 14.08.2026 входящие стейблкоины конвертируются в рубли моментально и автоматически, отдельно продавать их не нужно.
2
Баланс отображается уже в рублях. По опыту автора, зачисление и последующий вывод занимают до 5 минут; за всё время было 1–2 зависших платежа.
3
Вы выводите рубли себе: по СБП или на карту, комиссия 0%.
ℹ️
По выписке автора за февраль — октябрь 2026 плательщик в банке отображается как пополнение через НКО «Монета» — это действующая расчётная небанковская кредитная организация (рег. № 3508, лицензия Банка России 3508-К от 29.11.2017). То есть в выписке вы увидите не «Алтын», а платёжного партнёра. Это нормально, но может удивить при первом выводе.
Что добавилось в 2026 году
Направление SEPA — вывод в евро на IBAN. Комиссия поставщика 1,7% + 2 €, курс живёт 1 минуту. Подробнее — в разделе про комиссии.
Зарубежная карта — выпуск 999 ₽, обслуживание 0 ₽, оплата 0%, базовая валюта USD, работает только от баланса Алтына. Подробно — в разделе 8.
USDC — второй стейблкоин, доступен в сетях POLYGON и BEP20 с комиссией сети 1 USDC и комиссией брокера 1,5%. Подробно — в разделе 9.
Оплата ЖКХ и мобильной связи — ЖКХ по QR с квитанции появилось 02.09.2026, оплата мобильной связи с баланса — 22.06.2026.
5. Регистрация и KYC
Как проходит регистрация
Три шага, без длинной анкеты:
1
Телефон — номер используется как логин.
2
Код из СМС — подтверждение номера.
3
Пароль — придумываете сами.
Дальше можно пользоваться сервисом, но с ограничениями: без верификации полноценный доступ к операциям не открывается.
Верификация обязательна
Это не опция. Гражданам РФ для прохождения KYC нужны:
паспорт РФ — разворот с фотографией и страница с регистрацией;
проверка через камеру — live-съёмка, чтобы подтвердить, что документ принадлежит именно вам.
Иностранным гражданам — паспорт или ID-документ, также с проверкой через камеру. Технически идентификацию проводит ООО «БИОРГ» (Beorg) — сторонний провайдер, это указано в Политике сервиса.
Альтернатива с 02.07.2026: Госуслуги
С 2 июля 2026 года верификацию можно пройти через Госуслуги (ЕСИА), не загружая фотографии паспорта. Сервис получает основные данные в текстовом виде. Порядок: экран входа → авторизация по номеру телефона → на экране верификации выбрать способ «Госуслуги» → войти в аккаунт → выдать согласие.
Важное ограничение, которое стоит держать в голове: с 2 июля 2026 идентификация через Госуслуги работает на сайте и в Telegram-боте; про мобильное приложение сервис сообщал, что добавит её позже. Когда она появится в приложении, сервис отдельно не объявлял.
Что это даёт
Способ верификации
Что даёт
Паспорт + live-камера
Обязательный базовый уровень: открывает операции, переводы и карты
Через Госуслуги
То же самое плюс повышение месячного лимита рублёвой карты до 1 000 000 ₽ в месяц
Без Госуслуг месячный лимит рублёвой карты «Мир» — 200 000 ₽. Это ограничение легко не заметить до момента, когда платёж не пройдёт.
💡
Личный опыт автора: KYC проходил по паспорту и селфи, заняло немного времени, проблем не возникло. Через Госуслуги не проходил, поэтому подробностей этого пути не добавляю — если пойдёте этим способом, ориентируйтесь на инструкцию на экране верификации.
Баннер в приложении: идентификация через Госуслуги поднимает месячный лимит рублёвой карты до 1 000 000 ₽.
6. Лимиты
Все цифры ниже — из раздела «Тарифы и лимиты» в личном кабинете на 3 октября 2026 (вкладки «Пополнение», «Оплата», «Вывод»). На скриншотах лимиты выводились парами одинаковых значений, поэтому дублирование не привожу.
Пополнение
Источник
За транзакцию
В сутки
В месяц
Комиссия
СБП + Сбер
1 000 000 ₽
1 000 000 ₽
30 000 000 ₽
0%
Т- Банк
500 000 ₽
1 000 000 ₽
5 000 000 ₽
0%
ВТБ Банк
300 000 ₽
1 000 000 ₽
1 000 000 ₽ (для клиентов «Привилегия» и «Прайм+» — 5 000 000 ₽)
0%
МТС Деньги
400 000 ₽
800 000 ₽
3 000 000 ₽
0%
USDT
без ограничений
—
—
0%
Разброс большой: разница между СБП + Сбер и ВТБ по месячному лимиту — 30 раз. Если пополняете редко и крупными суммами, банк-источник имеет значение.
Оплата
Способ
За транзакцию
В месяц
Комиссия
Обслуживание
Карта MIR
100 000 ₽
200 000 ₽
0.00%
Бесплатно
Для карты «Мир» месячный лимит поднимается до 1 000 000 ₽ после идентификации через Госуслуги (см. раздел 5).
Вывод «Себе»
Метод
За транзакцию
В сутки
В месяц
Комиссия
По СБП
400 000 ₽
400 000 ₽
800 000 ₽
0%
На карту
400 000 ₽
400 000 ₽
800 000 ₽
0%
ВТБ
300 000 ₽
1 000 000 ₽
1 000 000 ₽
0%
USDT
без ограничений
—
—
3 USDT (TRC20) / 1 USDT (TON)
Вывод «Другому»
Метод
За транзакцию
В сутки
В месяц
Комиссия
По СБП
400 000 ₽
400 000 ₽
800 000 ₽
1%
На карту
400 000 ₽
400 000 ₽
800 000 ₽
1%
Алтын
без ограничений
—
до 100 000 ₽ без комиссии, свыше — 1%
1% свыше порога
На вкладке «Другому» меньше методов, чем на «Себе»: нет USDT, USDC, банковского перевода и Apple Gift Card, но добавлен перевод внутри Алтына.
Зарубежная карта
Параметр
Значение
Лимит на транзакцию
50 000 $
Лимит в сутки
Безлимитно
Лимит в месяц
Безлимитно
Комиссия за транзакцию
0%
Стоимость выпуска
999 ₽
Обслуживание
Бесплатно
Лимит указан именно в долларах — карта долларовая, это её базовая валюта.
⚠️
Важно: Лимитов для части методов в кабинете нет вовсе: на вкладке «Вывод → Себе» это SEPA, USDC, Apple Gift Card, «По номеру телефона», «По номеру карты РФ» и «По номеру зарубежной карты». На вкладке «Пополнение» лимиты не указаны для пополнения стейблкоинами, кроме строки USDT «без ограничений». Если планируете крупную операцию по этим направлениям, уточняйте в поддержке заранее.
ℹ️
Все цифры этого раздела — из личного кабинета на 3 октября 2026. Они зависят от способа операции, банка и уровня верификации, а сервис меняет их без отдельного объявления: например, лимиты вывода «себе» по СБП в апреле 2026 публиковались как 400 000 ₽ за операцию, 600 000 ₽ в сутки и 1 100 000 ₽ в месяц, а сейчас — 400 000 ₽ и 800 000 ₽. Перед крупной операцией сверяйте в разделе «Тарифы и лимиты».
Пополнение: лимиты по банкам-источникам, 3 октября 2026. Комиссия — 0%.Вывод «себе»: по СБП и на карту — 400 000 ₽ за операцию и 800 000 ₽ в месяц, комиссия 0%.Оплата картой MIR: 100 000 ₽ за операцию и 200 000 ₽ в месяц, комиссия 0%.
7. Комиссии и тарифы
Основные тарифы
Операция
Комиссия
Комментарий
Пополнение фиатом
0%
СБП, банковские источники из таблицы выше
Пополнение криптой
0%
USDT и USDC, комиссию платит отправитель в своей сети
Курс EUR→RUB 99,8879 ₽ за 1 EUR, действителен 1 минуту
Apple Gift Card (RUS)
отдельной комиссии нет, наценка в цене
По данным кабинета: 1 000 ₽ стоит 1 600 ₽
Комиссии сети при выводе в стейблкоины
Монета
Сеть
Комиссия сети
Срок жизни курса
USDT
TRC20
3 USDT
15 минут
USDT
TON
1 USDT
15 минут
USDT
POLYGON
1 USDT
15 минут
USDT
BEP20
1 USDT
15 минут
USDC
POLYGON
1 USDC
15 минут
USDC
BEP20
1 USDC
15 минут
Сверх этого всегда берётся комиссия брокера 1,5%. То есть при выводе 100 USDT в TRC20 спишется примерно 1,5 USDT комиссии брокера и 3 USDT за сеть — около 4,5% от суммы. Чем крупнее сумма, тем меньше вес фиксированной сетевой комиссии: на 1 000 USDT те же 3 USDT — это уже 0,3%.
Курс и спред
Главная цифра, которую стоит запомнить: курс = рыночный курс валюты + 1–3%. Это официальная формулировка сервиса от 29.09.2026, и она объясняет, почему при нулевых комиссиях на пополнение и вывод деньги всё равно «теряются» — процент зашит в курс, а не в отдельную строку.
Что это значит на практике:
итоговый курс виден в приложении до подтверждения операции, поэтому спред можно посчитать заранее;
сервис сам раскрывает диапазон 1–3%, но не объясняет, от чего зависит позиция внутри диапазона;
по словам автора, курс хуже, чем на P2P, и это ожидаемо: P2P не берёт спред, но требует встречного контрагента и его рисков;
курс фиксируется на 15 минут при операциях со стейблкоинами и всего на 1 минуту в форме SEPA.
🔴
Порядок расчёта курса раскрыт, но конкретная цифра внутри диапазона 1–3% зависит от сервиса, и заранее её никто не публикует. Единственный способ узнать свою цену — открыть форму операции и посмотреть итоговую сумму до нажатия «Продолжить». На вкладке «Тарифы и лимиты» курса нет.
Apple Gift Card
Через «Вывести → Себе» можно купить подарочную карту Apple Gift Card (RUS) для российского App Store: списание идёт прямо с баланса кошелька, номиналы — от 1 000 ₽.
Наценка есть: по данным кабинета на 3 октября 2026 карта номиналом 1 000 ₽ стоила 1 600 ₽. Это плата за то, что сертификаты для российского App Store с 2022 года официально в России не продаются, и достать их можно только через посредника — сервис как раз выступает таким посредником.
SEPA
Форма вывода по SEPA запрашивает IBAN, город и адрес получателя, показывает курс EUR→RUB 99,8879 ₽ и комиссию поставщика 1,7% + 2 €. Курс действителен 1 минуту — это самый короткий срок жизни курса из всех форм сервиса, так что подтверждать операцию нужно быстро, не отвлекаясь.
ℹ️
Полного публичного прайса у сервиса нет. Это официальная позиция, а не недоработка сайта: Соглашение (п.4.1) и Правила (п.1.7) прямо указывают, что Тарифы и Лимиты доступны в Личном кабинете. На сайте в sitemap только главная страница и раздел новостей. Практическое следствие: до регистрации и верификации вы не увидите ни тарифов, ни лимитов — их нельзя оценить заранее. Это же отмечает автор как главный минус сервиса.
💡
Чтобы посчитать реальную стоимость операции, складывайте не одну цифру, а все: спред 1–3% в курсе плюс комиссия метода (1% за перевод другому, 1,5% брокера плюс сеть за вывод в стейблкоины, 1,7% + 2 € за SEPA, 2,5% за вывод на международную карту). Нулевая комиссия в тарифах не означает, что операция бесплатная.
Вывод по SEPA: комиссия 1,7% + 2 €, курс EUR→RUB 99,8879 ₽ и действует всего одну минуту.Apple Gift Card (RUS): ваучер на 1 000 ₽ списывает 1 600 ₽ с баланса — коэффициент 1,6.
8. Зарубежная карта Altyn
Зарубежная карта в сервисе появилась 8 июля 2026 года — это долларовая карта для оплаты за пределами России и в зарубежных онлайн-сервисах. Данные ниже — из личного кабинета на 3 октября 2026 и из официальных сообщений сервиса.
Условия выпуска и обслуживания
Параметр
Значение
Источник
Стоимость выпуска
999 ₽
личный кабинет, 3 октября 2026; пост сервиса от 24 сентября 2026
С промокодом SOVUSHKEEN
699 ₽
пост канала от 27 сентября 2026
Обслуживание
бесплатно
личный кабинет, 3 октября 2026
Комиссия за покупки
0%
личный кабинет, 3 октября 2026
Базовая валюта
USD
личный кабинет и посты сервиса
Лимит на транзакцию
50 000 $
личный кабинет, 3 октября 2026
Лимит в сутки
безлимитно
личный кабинет, 3 октября 2026
Лимит в месяц
безлимитно
личный кабинет, 3 октября 2026
💡
Промокод SOVUSHKEEN — наш: он снижает стоимость выпуска зарубежной карты с 999 ₽ до 699 ₽, экономия 300 ₽. Вводится при оформлении в разделе «Карта» после регистрации. Обслуживание и покупки — 0%. Промокод действует не бессрочно, поэтому актуальную цену выпуска смотрите на экране оформления. Сам сервис — по нашей ссылке.
Зарубежная карта — виртуальная, базовая валюта USD. В разделе карты видно примерный баланс в долларах и текущий курс конвертации (в моём случае — 87,74 ₽ за доллар); на главной странице баланс при этом показывается в рублях.
Как работает карта
Карта не является банковским счётом: по инструкции в приложении она использует баланс вашего счёта в «Алтын». Из этого следуют жёсткие ограничения, которые сервис перечисляет прямо:
пополнение через банкоматы — недоступно;
пополнение с карт и счетов других банков — недоступно;
переводы на карты и счета других банков — недоступны;
снятие наличных в банкоматах — недоступно.
Деньги на карту попадают только через баланс кошелька: пополнили счёт «Алтын» (рублями или стейблкоинами) — расплачиваетесь картой. Список операций, доступных карте: бесконтактная оплата за рубежом и покупки в зарубежных интернет-магазинах и онлайн-сервисах. Отдельно в инструкции есть ссылка на «Список недоступных стран» — точный перечень по странам сервис публикует в приложении, поэтому перед поездкой страну стоит проверить там.
Конвертация при оплате в других валютах
Карта долларовая, поэтому любая покупка в лирах, батах, лари или евро проходит через конвертацию. Здесь у сервиса две разные формулировки, и их стоит различать:
официальное правило сервиса (пост от 29 сентября 2026): «берём рыночный курс валюты и добавляем 1–3%», итоговый курс виден в приложении до оплаты;
отдельно про FX-конвертацию карты в постах сервиса от июля 2026 говорилось «в среднем 1–2%» при оплате в валютах, отличных от USD.
То есть диапазоны пересекаются, но не совпадают: 1–2% относилось именно к конвертации карты, 1–3% — к общей формуле курса. Планировать расходы честнее по верхней границе.
ℹ️
Как считается итог. Окончательная сумма транзакции фиксируется после подтверждения: данные от эмитента приходят с задержкой 2–3 минуты (пост сервиса от 2 августа 2026). При суммах меньше 1 $ округление до цента искажает курс заметнее — по оценке сервиса, уже при 5 $ погрешность не превышает 0,2%.
Подробный разбор одной функции — зарубежной карты: тарифы из кабинета, механика курса, совместимость с кассами и сервисами и 39 моих реальных платежей с суммами и курсами — я собрал в отдельной статье про зарубежную карту Altyn Wallet.
Что ещё важно знать
3DS-коды приходят в Telegram-бот сервиса — телефон с собой нужен, даже если карта добавлена в телефон.
Привязка к телефону: реквизиты добавляются в NFC-приложение смартфона (Apple Wallet и аналогичные), есть инструкция по привязке к Apple Wallet от 9 сентября 2026.
Где реально платили. По сообщениям сервиса карта работала в Турции (дьюти-фри, отель, ресторан, кофейня за 185 лир = 350,53 ₽, комиссия 0%), в Таиланде (такси Grab, Bolt, Uber; чек в 7-Eleven на 356 бат = 854,96 ₽), на Booking.com, Agoda, Airbnb, в подписках Netflix, Claude, ChatGPT, Cursor, CapCut. По сторонним отзывам на форуме подтверждены оплаты в Турции и Грузии, отказов не было. Это примеры, а не гарантия — конкретный мерчант может отклонить операцию.
Мой личный опыт. Я выпускал карту за 999 ₽ — промокода тогда ещё не было. Сейчас плачу ей почти за всё в зарубежных сервисах и подписках; отказов у мерчантов ни разу не было, в лимит я не упирался. В поездках сам не тестировал — из знакомых тестировал в Грузии, там работало.
Эмитент. По данным стороннего разбора, карту выпускает Xfers Pte. Ltd. (Сингапур) — официально сервис эмитента не раскрывает, проверить можно в приложении по реквизитам карты.
Что проверить перед выпуском
Промокод SOVUSHKEEN при оформлении — с ним выпуск стоит 699 ₽ вместо 999 ₽.
Актуальную цену выпуска — тарифы в сервисе меняются, промокод действует не бессрочно.
Курс RUB → USD именно в момент операции — он виден в приложении до подтверждения; сравнивать стоит не с «идеальным» курсом, а с тем, по которому вы реально можете получить доллары.
Список недоступных стран — открыть перед поездкой, а не в аэропорту.
Что делать, если операция отклонилась — проверьте, что 3DS-код пришёл в бот, и что на балансе кошелька есть сумма с запасом на конвертацию и задержку в 2–3 минуты.
Куда вернутся деньги при отмене — возврат идёт не на карту напрямую, а через баланс кошелька.
Живёт ли карта в вашем сценарии — наличные она не выдаёт и пополнить её извне нельзя, поэтому для поездки нужен запасной способ оплаты.
ℹ️
Чего сервис не публикует. Минимальные суммы пополнения и операции по зарубежной карте, а также сроки возврата средств по отменённым операциям ни на сайте, ни в юридических документах не раскрыты — эти цифры видно только в приложении, остальное стоит уточнять в поддержке. Полный перечень недоступных стран сервис публикует не открытым списком на сайте, а отдельным документом в приложении.
Что я реально оплачивал этой картой
Карту я выпустил в июле 2026 года — выпуск стоил 999 ₽, в выписке это отдельная операция «Выпуск карты VISA». С июля по 3 октября через карты прошло 39 платежей на 21 052 ₽, и ни один не был отклонён: ни разу не пришлось менять карту, искать обходной способ или переносить платёж. Из этой суммы около 18 300 ₽ — платежи в иностранные сервисы, они и есть основной сценарий карты.
Что оплачивал
Платежей
Сумма
DeepSeek — оплата ИИ-API
11
2 351 ₽
Apple: подписки и покупки (APPLE.COM/BILL)
7
2 476 ₽
FAL Features Labels
4
3 518 ₽
Anthropic Claude
2
3 394 ₽
OpenRouter
2
1 015 ₽
OpenAI ChatGPT
1
1 918 ₽
Иностранная SIM-карта (мобильная связь)
2
1 068 ₽
Виртуальные номера для приёма SMS
1
622 ₽
VAST.AI — аренда GPU
1
435 ₽
TickTick (менеджер задач)
1
351 ₽
Netgrid Host — хостинг
1
190 ₽
Прочие платежи картой (включая два списания 3 октября)
3
925 ₽
Тарифы и лимиты зарубежной карты в приложении, 3 октября 2026: выпуск 999 ₽, комиссия 0%, лимит 50 000 $ за операцию, в сутки и в месяц — безлимитно.
Из выписки видно, для чего карта подходит лучше всего: подписки и оплата иностранных сервисов. И чего она не умеет: это не карта для наличных и не карта для переводов — только оплата от баланса Алтына.
Оговорка по выписке: платежи обеих карт — рублёвой «Мир» и зарубежной — помечены одинаково, словом «Карта». Поэтому, например, 2 платежа в Rostics на 1 235 ₽ могли пройти и через рублёвую карту. Считать их достижением зарубежной карты я не берусь.
9. Сети и стейблкоины
Сервис принимает и отправляет два стейблкоина — USDT и USDC — в нескольких блокчейн-сетях. Ниже — то, что видно в личном кабинете на 3 октября 2026.
Какие сети доступны и сколько стоит вывод
Стейблкоин
Сеть
Комиссия сети
USDT
TRC20 (Tron)
3 USDT
USDT
TON
1 USDT
USDT
POLYGON
1 USDT
USDT
BEP20 (BNB Chain)
1 USDT
USDC
POLYGON
1 USDC
USDC
BEP20 (BNB Chain)
1 USDC
Три вещи, которые важно понимать про эти цифры:
Комиссия сети — не единственный расход. Сверху сервис берёт комиссию брокера 1,5% от суммы вывода. Итог: 1,5% + фиксированная комиссия сети.
Курс фиксируется на 15 минут — столько он живёт с момента расчёта в форме вывода. Не успели подтвердить — считайте заново.
Все цифры — из тарифов и форм вывода в моём кабинете; официального публичного списка сетей у сервиса нет (его нет ни в правилах, ни на сайте).
Список сетей периодически меняется
Летом 2026 года к TRC20 и TON добавились POLYGON и BEP20, а сеть Ethereum (ERC20) в конце сентября из списка убрали — в моём кабинете 3 октября её нет. Что это значит на практике: перед каждым переводом смотрите актуальный список сетей в приложении. Если отправить монеты в сети, которой там нет, они не зачислятся, и вернуть их обычно нельзя.
Автоконвертация входящих стейблкоинов
С 14 августа 2026 года входящие стейблкоины автоматически конвертируются в рубли: по формулировке сервиса — «моментальная автоконвертация». Это работает и на приёме оплаты: чтобы получить перевод от заказчика, вы делитесь адресом, а деньги приходят на счёт уже в рублях. Для тех, кто держит баланс в долларах, это важно: отдельного «долларового кошелька» с ручным управлением нет — пришло, значит сконвертировалось.
Как не потерять деньги
🔴
Сеть при отправке должна совпадать с сетью получателя. USDT в TRC20 нельзя отправить на адрес BEP20 — средства уйдут в никуда. В публичных отзывах есть такой случай: при смене сети в интерфейсе адрес не обновился сразу, отправили в Polygon вместо BEP20, около 40 $ потеряли. Это редкий сбой интерфейса, но правило простое: перед подтверждением перепроверяйте, что сеть на экране кошелька и сеть получателя совпадают.
Практические выводы:
Для мелких сумм TON, POLYGON и BEP20 дешевле, чем TRC20: 1 USDT против 3 USDT. На переводах в 20–30 USDT разница в 2 USDT — это заметная доля суммы.
Для крупных сумм разница в 2 USDT почти не имеет значения, и выбирать стоит по тому, какая сеть удобнее получателю.
При пополнении сервис заявляет 0% на криптовалютные методы — платите вы только комиссию сети на стороне отправителя.
Не отправляйте мелкие суммы в TRC20 без нужды, если получатель умеет принимать TON или Polygon.
Мой личный опыт: завожу USDT из Bybit в сети TON, со своего TON-кошелька; иногда в BEP20, редко в TRC20. За всё время ни одна сеть не «съела» деньги.
💡
Проверяйте сеть в двух местах: в кошельке, откуда отправляете, и в форме пополнения в «Алтын». Если интерфейс не обновил адрес после смены сети — не копируйте его, обновите экран и сверьте ещё раз.
Форма вывода USDT: сеть выбирается вручную, комиссия брокера 1,5% плюс сеть — 3 USDT в TRC20 и 1 USDT в TON, POLYGON, BEP20.
10. Законно ли это и что с налогами
Этот раздел — не юридическая консультация, а пересказ того, что написано в законе и в официальных реестрах, простыми словами. Разбираться в своей конкретной ситуации нужно отдельно.
Что изменилось с 1 сентября 2026
Действует 282-ФЗ от 04.08.2026 «О цифровых валютах и цифровых правах». Коротко и по делу:
Принимать цифровые валюты как средство платежа за товары, работы и услуги внутри России запрещено.
Исключения: внешнеторговые договоры между резидентом и нерезидентом; майнинг и вознаграждение за подтверждение записей; комиссии самой информационной системы; оплата ценных бумаг и других цифровых валют.
Реклама и информирование о крипте как средстве платежа тоже запрещены.
Организовывать обращение цифровых валют могут только организации из реестров Банка России. Правила допуска — Положение Банка России № 890-П и Указание № 7429-У, они вступают в силу 5 октября 2026 года.
Обратите внимание на логику закона: запрещён не сам обмен крипты на рубли, а приём крипты как платёжного средства внутри страны и её реклама в этом качестве. Обмен организует ограниченный круг организаций из реестров.
Что это значит для «Алтын»
Сначала проверенная часть. По состоянию на 2 октября 2026 сервиса нет в реестрах Банка России — я проверил реестры брокеров, дилеров, форекс-дилеров, депозитариев, спецдепозитариев, управляющих, инвестиционных советников, регистраторов, саморегулируемых организаций и аннулированных лицензий. Реестры опубликованы на cbr.ru. Отдельно: реестры организаций, которые обменивают цифровые валюты, начинают вести только с 5 октября 2026 года — то есть на 3 октября такого реестра физически ещё нет.
Теперь то, что говорит сам сервис. По его материалам, за брендом стоят несколько участников: за приложение и учёт операций отвечает ООО «Кошелёк Алтын», рублёвые переводы выполняет РНКО «АЛТЫН» с лицензией Национального банка Республики Абхазия (№005), а обмен рублей на цифровую валюту и обратно проводит сторонний оператор криптоуслуг — сам сервис в эту роль не встаёт.
Что из этого следует практически:
Абхазская лицензия действует в Абхазии. Национальный банк Республики Абхазия не является регулятором РФ, и полномочий на деятельность в России такая лицензия не даёт.
Юрисдикция сервиса — Абхазия, споры решаются по её праву.
В описаниях приложения в магазинах до сих пор стоит прежнее наименование и старая дата лицензии. В действующем реестре Банка Абхазии организация называется РНКО «АЛТЫН», лицензия №005 от 15.07.2026, рег. №05 от 11.05.2011, то есть формулировки в магазинах приложений устарели.
🔴
Риск со стороны вашего банка. Отдельного состава «блокировка за крипту» в законе нет, но банк может ограничить операции по 115-ФЗ, если частые переводы в такие сервисы покажутся ему нетипичными. Публичные случаи есть: например, клиентке одного из банков заблокировали карту после перевода себе в «Алтын», банк сослался на антифрод. Это риск-фактор, а не система, но знать о нём стоит заранее. Банк России 25 марта 2026 года рекомендовал банкам самим связываться с клиентом, объяснять основания ограничения и подсказывать порядок обжалования — если карту ограничили по 161-ФЗ, у вас есть право на разбор, а не только «так вышло».
Налоги
Коротко, по разъяснению ФНС от 25 февраля 2026 года:
криптовалюта — имущество;
доход от её продажи или обмена (включая оплату товаров и услуг) облагается НДФЛ;
декларация 3-НДФЛ — до 30 апреля года, следующего за истёкшим налоговым периодом;
уплата налога — до 15 июля;
налоговая база — положительная разница между доходом от реализации и документально подтверждёнными расходами; если расходы подтвердить нечем, налог считают со всей суммы продажи.
С 1 мая 2027 года резиденты обязаны отчитываться в налоговую об операциях с цифровой валютой на зарубежных платформах — новая статья 12.1 закона о валютном регулировании, введённая 283-ФЗ. Сами кошельки открывать не запрещено, но отчётность появляется.
ℹ️
Это не юридическая консультация. Материал описывает нормы и официальные разъяснения на 3 октября 2026 года и не учитывает вашу ситуацию: налоговый статус, суммы, количество операций. По конкретным вопросам обращайтесь к налоговому консультанту или юристу.
Сервис не публикует, кто именно выступает сторонним оператором обмена цифровых валют, и не сообщает, есть ли у него статус в реестрах Банка России после 5 октября 2026 года. Этот вопрос стоит уточнять в поддержке.
11. Отзывы и реальные замеры курса
Рейтинги в магазинах приложений
Площадка
Оценка
Объём
RuStore
3,8 из 5
102 оценки, 59 отзывов
App Store
3,62 из 5
45 оценок
ℹ️
Как читать отзывы. Отзывы в сети разнородные: часть из них рекламная — и в плюс, и в минус. В одних нет ни сумм, ни дат, ни деталей операций, другие приходят с реферальными ссылками. Ни тем, ни другим как картине мира доверять не стоит.
Мой личный опыт: за всё время блокировок, заморозок и запросов документов не было ни разу. Поддержкой я не пользовался. Вывод всегда занимал до 5 минут; за всё время было 1–2 зависших платежа, деньги в итоге вернулись на баланс.
Замеры курса
Единственные найденные независимые замеры курса — обзор gudini.net за август — сентябрь 2026 года. Это точечные снимки, а не система:
Дата
Что получилось
Разница
21.08.2026
карта 83,75 ₽ при курсе ЦБ 83,36 ₽
+0,47% к курсу ЦБ
26.08.2026
биржа 84,36 ₽, карта 85,58 ₽
карта хуже биржи на 1,22 ₽ (+1,45%)
28.08.2026
биржа 86,29 ₽, карта 86,37 ₽
+8 копеек
29.08.2026
карта
лучше биржи на 4 копейки
31.08.2026
карта
лучше биржи примерно на 30 копеек
16.09.2026
биржа 84,20 ₽, карта 87,48 ₽
хуже биржи на 3,28 ₽
В таблице разница указана так, как её давал автор замеров: где он считал процент — стоит процент, где называл копейки и рубли — копейки и рубли.
Вывод автора замеров: курс RUB → USD держится примерно на 2 ₽ выше курса ЦБ. Разброс при этом большой — от «карта лучше биржи на 30 копеек» до «карта хуже биржи на 3,28 ₽» в течение двух недель. Отдельно сервис заявляет, что его курс RUB → USD на 2,5% выгоднее собственного курса RUB → USDT — но это заявление заинтересованной стороны, а не независимая проверка.
Что из этого следует
Курс — переменная, а не константа. Смотреть на него нужно в момент операции: он виден в приложении до подтверждения.
Для подписок и мелких покупок разница в копейках и рублях почти не ощущается.
На крупных суммах ошибка в 3 ₽ на доллар — это уже сотни рублей, поэтому крупную операцию имеет смысл делать, посмотрев курс, а не «когда получилось».
Курс хуже P2P — это честно. Мой личный опыт: на P2P было бы выгоднее, но P2P сейчас слишком рискованный, поэтому курс сервиса для меня приемлемый.
Моя статистика: 397 операций за 8 месяцев
Чтобы разговор про отзывы не оставался абстрактным, я выгрузил собственную выписку из Алтына: 397 операций с 7 февраля по 3 октября 2026 года. За это время — ни одной блокировки, ни одного запроса о происхождении средств, ни одного отказа в операции.
Тип операции
Операций
Медиана обработки
Оплата по QR
62
30 сек
Вывод по номеру (себе или другому)
52
32 сек
Ввод и вывод стейблкоинов
66
1 сек
Оплата картой
54
1 мин
Пополнение и вывод по СБП
30
44 сек
Пополнение через Т- Банк
5
3 мин
Перевод на карту
4
3 мин
Возвраты средств
3
2 сек
Обратите внимание на разброс: QR-платежи и выводы «по номеру» проходят за полминуты, а пополнения через Т- Банк и переводы на карту занимают около трёх минут. Самых долгих операций за восемь месяцев было две (всего дольше часа обрабатывались три): оплата картой на 181 ₽ 3 июля обрабатывалась 13,6 часа и подписка Claude 2 октября — 5 часов. Обе в итоге прошли, деньги никуда не делись.
Возвраты тоже работают: у меня было три возврата — Ozon на 43 ₽ и два возврата Rostics по 1 000 ₽, все зачислены на баланс за секунды.
12. Ограничения и важные условия
Этот раздел — про то, что важно знать заранее, а не обнаруживать по ходу. Часть ограничений видна только в личном кабинете, часть описана в официальных документах сервиса, часть — следствие юрисдикции.
Ограничение
Что известно
Что это значит на практике
Обязательный KYC
Верификация обязательна: гражданам РФ — паспорт (разворот + страница с регистрацией) и live-проверка через камеру. С 2 июля 2026 доступна альтернатива — идентификация через Госуслуги (данные приходят текстом, без фото)
Без верификации сервис не работает — ни пополнить, ни вывести. Аккаунт привязан к документу, а не к номеру телефона: при потере устройства доступ восстанавливается по документу
Тарифы и лимиты — только в личном кабинете
Публичного раздела тарифов нет: в sitemap только / и /news/, а Соглашение (п. 4.1) и Правила (п. 1.7) указывают, что Тарифы и Лимиты — в личном кабинете
Сравнить условия до создания аккаунта нельзя. Это первое, что стоит открыть после регистрации, — раздел «Условия и тарифы»
AML-проверка входящих USDT
Входящие стейблкоины проходят AML-проверку (по данным стороннего разбора сервиса — Chainalysis и Bitok). «Грязные» монеты отклоняются — перевод не зачисляется
Если USDT пришли с площадки или кошелька, помеченного AML-системами, деньги зависнут у отправителя. Перед крупным переводом имеет смысл проверить свой кошелёк сторонним AML-ботом
Абхазская юрисдикция
Платёжный сервис — ООО «Кошелек Алтын» (Республика Абхазия, г. Очамчыра), работает на базе РНКО «АЛТЫН» (ООО), лицензия Национального банка Республики Абхазии №005
Это не банк РФ: споры решаются по праву Абхазии, российские механизмы защиты клиента банка здесь не действуют
Страхования вкладов нет
Ни на сайте, ни в юридических документах страхование средств не упоминается. В реестрах Банка России на 2 октября 2026 сервиса нет (проверены реестры брокеров, дилеров, форекс-дилеров, депозитариев, спецдепозитариев, управляющих, инвестиционных советников, регистраторов, СРО и аннулированных лицензий)
В отличие от вклада в российском банке, деньги не застрахованы государством. Возврат средств при проблемах — вопрос к сервису, а не к системе страхования
Зарубежная карта работает только от баланса
«Карта использует баланс вашего счёта Алтын. Пополнение через банкоматы, с карт и счетов других банков, а также переводы на карты и счета других банков недоступны». Снятие наличных в банкоматах недоступно (скриншот инструкции «Как пользоваться картой», 3 октября 2026). Есть «Список недоступных стран»
Карта — не самостоятельный счёт: пополнять её можно только через баланс Алтына, а за границей наличные придётся брать другим способом
Пополнение только со своих реквизитов
Пополнение возможно только с личных реквизитов пользователя: сервис сверяет и ФИО, и номер телефона — данные должны совпадать с аккаунтом
Для банка операция выглядит как перевод самому себе. Попытка пополнить «с карты друга» не пройдёт
Поддержка только Telegram и email
Поддержка — бот @altyn_sup_bot и почта support@altyn.one. Телефонной линии нет. В дни сбоев поддержка отвечает дольше обычного (предупреждение сервиса от 15 сентября 2026)
Телефона и офиса, куда можно позвонить, нет: скорость решения вопроса зависит от загрузки одного канала
Сервис может отказать в операции
Правила сервиса прямо предусматривают отказ, в том числе по решению службы безопасности. В публичных отзывах (например, на vc.ru 22 июля 2026) встречаются сообщения об отказе в обслуживании после нескольких операций; подтвердить их достоверность со стороны нельзя
У пользователя нет банковского механизма оспаривания. Речь о единичных случаях, а не о системе, — но знать о них стоит
Сети и условия меняются
За 2026 год к TRC20 и TON добавились POLYGON и BEP20, а сеть Ethereum (ERC20) из списка убрали. Лимиты и комиссии тоже меняются
Условия, прочитанные полгода назад, могут уже не действовать: сеть и комиссию проверяйте на экране операции перед подтверждением
⚠️
Самая частая причина потери денег в таких сервисах — не сбой, а неверная сеть. Если отправить USDT в сети, которую сервис не поддерживает или отключил, монеты не зачислятся. Перед переводом сверяйте сеть в своём кошельке и в приложении.
ℹ️
Где условия менялись на глазах. По Apple Gift Card (RUS) для российского App Store встречались разные цены: по скриншоту кабинета от 3 октября 2026 карта номиналом 1 000 ₽ стоит 1 600 ₽, в постах канала за август 2026 назывались 1 650 ₽ (5 августа) и 1 500 ₽ (13 августа и 21 августа). Это не ошибка чтения, а разные даты: сервис публично объявлял о снижении цен. Итоговую цену смотрите на экране операции.
Сбои и техработы
Сбои бывают, и сервис их не скрывает: в 2026 году публично сообщалось о DDoS-атаке в марте, проблемах на стороне банков-партнёров в апреле, сбое сети TON в июле, недоставке SMS-кодов, проблемах с хостингом в августе и переезде на зеркало altyn.in в сентябре. Почти все случаи закрывались в тот же день, деньги и история операций сохранялись.
ℹ️
На 3 октября 2026 часть функций была недоступна — это состояние на дату данных, а не постоянное свойство сервиса. Перед операцией смотрите объявления в официальном канале.
💡
Практический вывод: не планируйте крупный платёж «в последний день». Держите запас времени хотя бы в сутки — тогда сбой или техработы не сорвут сделку.
13. Безопасность
Что делает сервис
Мера
Как описано
Шифрование данных
Публично раскрыто только общими словами. Сервис упоминает «штатную синхронизацию защищённых данных с сервером» и не публикует деталей: какие алгоритмы, где хранятся ключи, проходил ли аудит. Отдельного описания системы защиты на официальных ресурсах нет
AML-проверка входящих USDT
Входящие стейблкоины проходят AML-проверку; по данным стороннего разбора сервиса используются Chainalysis и Bitok. «Грязные» монеты отклоняются
Идентификация пользователя
Провайдер идентификации — ООО «БИОРГ» (Beorg). Документы проверяются автоматически. С 2 июля 2026 — вариант через Госуслуги, данные приходят в текстовом виде, без фото
Аккаунт привязан к документу, а не к телефону
По официальному объяснению сервиса, это сделано в том числе для восстановления доступа: потеря телефона не означает потерю аккаунта
Модель me2me («сам себе»)
Переводы идут между собственными счетами пользователя: сервис сверяет ФИО и номер телефона, пополнение с чужих реквизитов не проходит. Для банка-отправителя это выглядит как перевод между своими счетами, а не как поступление от случайного человека
ℹ️
Про модель me2me. Она снижает риск претензий банка к отдельной операции — как и было задумано. Но она не отменяет общей логики банковского антифрода: если гонять через сервис крупные суммы часто и дробно, банк-отправитель может задать вопросы. Это не особенность «Алтына», а обычная практика банков.
Ключевой риск: где лежат деньги
Это главное, что нужно понимать про безопасность сервиса.
Средства хранятся на счетах централизованного сервиса. Приватных ключей у пользователя нет — в отличие от некастодиального криптокошелька, где ключи у вас.
Сам сервис в своих Правилах (п. 2.8) прямо пишет: «ЭСП Кошелек Алтын не является криптокошелком». То есть это не кошелёк для хранения крипты, а платёжный сервис.
Страхования вкладов нет. В реестрах Банка России по состоянию на 2 октября 2026 сервиса нет.
При остановке или отказе сервиса доступ к деньгам может быть затруднён: в публичных отзывах встречаются сообщения об ограничении операций, но официальной статистики таких случаев нет.
🔴
Вывод из всего перечисленного: сервис разумно использовать как «трубу» для конвертации и оплаты, а не как место хранения сбережений. Держать на балансе крупную сумму, которая нужна не завтра, — лишний риск при любой юрисдикции и любом качестве поддержки.
Фишинг и поддельные аккаунты
Официальные точки входа:
сайт — altyn.one (канонический: он указан в юридических документах и в sitemap), рабочее зеркало после сентябрьского сбоя — altyn.in;
Поддержка не пишет первой. Это повторяется в предупреждениях сервиса от 5 апреля, 7 мая, 17 июля и 15 сентября 2026 года: любые сообщения «от поддержки» в личных сообщениях — не от сервиса.
Реальные предупреждения о подделках:
17 июля 2026 — предупреждение о незнакомых аккаунтах, которые пишут в личку с «выгодным курсом», «помощью с обменом» или представляются поддержкой;
23 июля 2026 — сервис сообщил о фейковом фишинговом боте и скам-группе, выдающих себя за «Кошелёк Алтын»;
15 сентября 2026 — на фоне сбоя сервис предупредил о социальной инженерии: мошенники торопят, пугают блокировкой, просят подтвердить данные.
Отдельно стоит помнить про расхождение в доменах: в постах канала фигурировали и altyn.one, и altyn.in, а в сети встречается канал @altynwallet_com («Wallet News») с адресом www.altyn-wallet.com, который не совпадает с официальными ссылками. Если ссылка пришла в личку — это повод её не открывать, а зайти в приложение или по известному адресу.
Чек-лист перед использованием
🛡️ Перед использованием
Понять, что это не банк и не криптокошелёк: средства не застрахованы, а приватных ключей у вас нет
критично
Не хранить на балансе сумму, которая нужна не завтра
критично
Заходить только через официальные точки входа: altyn.one, altyn.in, @Altyn_Wallet_bot; поддержка — только @altyn_sup_bot и support@altyn.one
критично
Игнорировать любые «сообщения от поддержки» в личке: поддержка первой не пишет и не спрашивает пароли, коды из SMS и доступ к аккаунту
критично
Перед первым переводом проверить свой кошелёк на AML-риски сторонним чекером — «грязные» монеты сервис не зачислит
важно
Перед каждым переводом сверять сеть в приложении и в своём кошельке: список сетей сервис периодически меняет, а монеты, отправленные не в той сети, не зачислятся
критично
Прочитать в кабинете раздел «Условия и тарифы»: лимиты зависят от способа, банка и уровня верификации
важно
Первую операцию сделать на небольшую сумму и убедиться, что деньги дошли и курс совпал с ожидаемым
рекомендовано
💡
Пункт 8 экономит больше всего нервов. Одна тестовая операция на 1 000–2 000 ₽ показывает и скорость зачисления, и реальный курс, и то, как выглядит операция в выписке вашего банка.
14. Плюсы и минусы
✓ Плюсы
✓
Вывод на свою карту обычно занимает минуты. По опыту автора — стабильно до 5 минут; за всё время пользования было 1–2 зависших платежа.
✓
Нет P2P и связанных с ним рисков. Не нужно переводить деньги незнакомому человеку и получать рубли «от кого-то»: операции идут между своими счетами.
✓
Всё в одном приложении: рубли, USDT и USDC, рублёвая карта, зарубежная карта.
✓
Зарубежная карта за 999 ₽ (по нашему промокоду SOVUSHKEEN — 699 ₽), обслуживание бесплатно, комиссия за покупки 0%.
✓
Оплата в России с того же баланса: картой МИР и по QR, комиссия 0%.
✓
Четыре сети и два стейблкоина: USDT в TRC20, TON, POLYGON, BEP20; USDC в POLYGON и BEP20. Сети можно выбирать по цене и скорости.
✓
KYC через Госуслуги — без загрузки фото паспорта; при этом идентификация через Госуслуги повышает месячный лимит рублёвой карты до 1 000 000 ₽.
✓
AML-проверка входящих USDT отсекает «грязные» монеты — это защищает и от проблем при дальнейшем выводе на биржи.
✗ Минусы
✗
Тарифы и лимиты не видны до регистрации. Публичного раздела тарифов у сервиса нет: и Соглашение, и Правила отправляют за ними в личный кабинет.
✗
Курс хуже, чем на P2P. По оценке автора: «P2P было бы явно выгоднее, но P2P — это очень опасно, невероятно опасно сейчас, поэтому для меня курс приемлемый». Официально сервис с 29 сентября 2026 раскрывает формулу: рыночный курс + 1–3%; на стейблкоинах добавляется комиссия брокера 1,5% плюс комиссия сети.
✗
Абхазская юрисдикция и отсутствие страховки. Споры — по праву Абхазии, страхования средств нет, в реестрах Банка России сервиса нет.
✗
Зарубежная карта без банкоматов и наличных. Пополнение и вывод — только через баланс Алтына; снять наличные нельзя.
✗
Поддержка только Telegram и email. Телефонной линии нет; в дни сбоев ответ приходит дольше обычного.
✗
Периодические сбои и техработы. За 2026 год публично объявлялись сбои у хостинга, отключения отдельных сетей и работы на стороне провайдера — почти все закрывались в тот же день.
✗
Лимиты зависят от способа и банка. Пополнение из Сбера, Т- Банка, ВТБ и МТС Денег идёт с разными лимитами, рублёвая карта ограничена 200 000 ₽ в месяц до повышения через Госуслуги, а для части методов (SEPA, Apple Gift Card, вывод на карту по номеру) лимиты в кабинете вообще не показаны.
Высокий
Абхазская юрисдикция и отсутствие страховки
Споры — по праву Абхазии, страхования средств нет, в реестрах Банка России сервиса нет. Это не банк РФ, и российские механизмы защиты клиента банка здесь не действуют.
Высокий
Тарифы видны только после регистрации
Публичного раздела тарифов у сервиса нет: и Соглашение, и Правила отправляют за ними в личный кабинет. Сравнить условия до создания аккаунта нельзя.
Средний
Курс хуже P2P: спред 1–3%
Официально сервис с 29 сентября 2026 раскрывает формулу: рыночный курс + 1–3%; на стейблкоинах добавляется комиссия брокера 1,5% плюс комиссия сети.
Средний
Зарубежная карта без наличных и банкоматов
Пополнение и вывод — только через баланс Алтына; снять наличные нельзя, пополнение с карт и счетов других банков недоступно.
Средний
Периодические сбои и техработы
За 2026 год публично объявлялись сбои у хостинга, отключения сети TON и ERC20, недоступность мелких сумм, проблемы с SMS-кодами и техработы на стороне провайдера.
Низкий
Поддержка только Telegram и email
Телефонной линии нет; в дни сбоев ответ приходит дольше обычного. Скорость решения вопроса зависит от загрузки одного канала.
ℹ️
Минусы здесь — не приговор, а условия задачи. Курс хуже P2P — это плата за отсутствие P2P-рисков; лимиты — следствие того, что сервис работает в чужой регуляторной среде. Решение зависит от того, что для вас дороже: процент или спокойствие.
15. Сравнение с альтернативами
Сравнивать корректно можно только по задачам. Ниже — не рейтинг «кто лучше», а разбор: чем каждый вариант удобен, где у него главный риск и для чего он подходит.
Рубли, USDT и USDC, рублёвая и зарубежная карты в одном приложении. Вывод на свою карту обычно за минуты, без P2P. Оплата в РФ картой МИР и по QR с того же баланса. KYC через Госуслуги
Хранение у посредника: приватных ключей нет, страхования вкладов нет, юрисдикция — Абхазия. Известны случаи ограничения операций «Службой безопасности», бывают сбои и смена условий
Вывод USDT в рубли без P2P; карты, подписки и оплата в РФ — из одного приложения
P2P на биржах
Формально самый выгодный курс: 100 USDT ≈ 9 149 ₽ против 7 835 ₽ через Altyn — на 16,8% больше
Деньги приходят от незнакомого человека: риск блокировки по 161-ФЗ сразу во всех банках, «треугольники», запросы о происхождении средств, возвраты и разбирательства
Тем, кто готов разбираться в контрагентах и происхождении денег ради курса
Прозрачный рыночный курс, ликвидность, инструменты. Карта Bybit добавляется в Apple Pay. USDT с биржи уходит в Алтын, например в сети TON
Чтобы получить рубли, всё равно нужен фиатный канал — P2P, обменник или сервис вроде Алтына, со своими рисками. Часть сервисов — в Restricted Counterparty List бирж
Тем, кто держит крипту на бирже и кому нужен последний шаг — до рублей или карты
По механике похож на Алтын: 100 USDT → 7 795,92 ₽ (курс 77,96, комиссия 0 ₽). По тестам автора покупка USDT ≈ минута, вывод в рубли ≈ 30 секунд; купить от 300 ₽, вывести от 2 USDT. KYC — паспорт и селфи. Ориентир по комиссии — около 2,5% + 90 ₽
Тот же класс рисков, что у любого централизованного сервиса: хранение у посредника, зависимость от его правил и доступности
Как запасной канал с похожей механикой — или другие условия по мелким суммам
Больше про оплату по QR и СБП с баланса USDT/TON: сканируете рублёвый QR и платите. 100 USDT → 7 487,31 ₽ (курс 74,87, комиссия 0,5 USDT; курс не фиксируется, отклонение до 0,5%)
В замере курс был заметно ниже остальных участников, итоговая сумма заранее не гарантирована
Тем, кому нужна именно оплата по QR из крипты, а не вывод в рубли
Обменник из Беларуси: 100 USDT → 7 771,65 ₽ (курс 78,9, комиссия сервиса 118,35 ₽, ≈1,5%). Добавил QR-оплату в РФ
Попал в Restricted Counterparty List биржи Bybit: связанные с такими сервисами переводы могут останавливаться или уходить на доппроверку
Тем, кому важна QR-оплата, с учётом AML-ограничений бирж
Зарубежные крипто-карты
Карта тратит крипту напрямую, без конвертации в рубли. У части сервисов выпуск и обслуживание бесплатны, есть Apple Pay
Каждый сервис — своя юрисдикция, свои правила и своя история с AML: выпуск, KYC и лимиты у всех разные, сравнивать «в общем» нельзя
Тем, кто держит крипту и платит ею за границей, не конвертируя в рубли
Все замеры курса — март 2026 года. С тех пор курсы менялись, поэтому числа показывают разницу между каналами, а не текущий курс.
⚠️
Все цифры по курсам в таблице — замер марта 2026 года из канала автора. С тех пор курсы менялись неоднократно, а цифра по P2P особенно нестабильна: она зависит от конкретного мерчанта, способа оплаты и дня. Воспринимайте эти числа как иллюстрацию разницы между каналами, а не как актуальный курс.
Что говорят независимые замеры
Единственные найденные независимые замеры курса карты — gudini.net, август–сентябрь 2026:
Дата
Биржа
Карта
Разница
21 августа
ЦБ 83,36 ₽
83,75 ₽
карта дороже на 0,47%
26 августа
84,36 ₽
85,58 ₽
карта дороже на 1,45%
28 августа
86,29 ₽
86,37 ₽
карта дороже на 8 копеек
29 августа
—
—
карта лучше биржи на 4 копейки
31 августа
—
—
карта лучше биржи на 30 копеек
16 сентября
84,20 ₽
87,48 ₽
карта хуже биржи на 3 ₽ 28 копеек
Разброс получается широкий: от «карта лучше биржи примерно на 30 копеек» до «карта хуже биржи на 3,28 ₽». То есть в отдельные дни курс сервиса был лучше биржевого, в отдельные — заметно хуже. Устойчивого преимущества по курсу эти замеры не показывают.
ℹ️
Как это читать. Разница в 3 ₽ на долларе — это около 3,9% на сумме. На обороте 100 000 ₽ такая разница даёт примерно 3 900 ₽. Именно поэтому сравнивать сервисы «по общему ощущению» бессмысленно: считать нужно на своей сумме и в свой день.
Как выбрать под свою задачу
Нужно вывести USDT в рубли и не хочется иметь дело с незнакомцами — разумный выбор централизованный сервис вроде Алтына или xRocket, с поправкой на то, что деньги лежат у посредника.
Нужна зарубежная карта для подписок и поездок, и рубли уже в сервисе — удобно, когда карта выпускается в том же приложении, где лежит баланс.
Главное — максимальный курс, и вы готовы к разбирательствам — P2P формально выгоднее, но именно там сосредоточены описанные риски.
Крипта уже лежит на бирже — искать отдельный сервис имеет смысл только под последний шаг: получить рубли или карту.
Нужна оплата по QR из крипты — это профиль Antarctic и Whitebird, но по Whitebird нужно учитывать ограничения со стороны бирж.
💡
Практичный вариант — держать два канала. Когда у одного техработы, сбой или изменились условия, второй закрывает задачу. Цена такой страховки — второй KYC и разделённые суммы, но именно в дни сбоев это оказывается полезнее, чем кажется.
16. Практические сценарии
Ниже — пять сценариев, под которые сервис реально используют. Цифры лимитов и комиссий взяты из раздела «Тарифы и лимиты» в моём личном кабинете на 3 октября 2026 — у вас они могут отличаться в зависимости от банка-источника и уровня верификации.
Сценарий 1. Вывести USDT в рубли
Самый частый сценарий: на бирже вы меняете другую криптовалюту на USDT (или у вас уже есть USDT), заводите их в «Кошелёк Алтын» и получаете рубли на свою карту.
1
На бирже (например, Bybit) выводите USDT в сети TON или TRC20 на адрес, который показывает «Кошелёк Алтын» в разделе пополнения. Адрес и сеть копируйте из приложения, а не из старых заметок.
2
Дождитесь зачисления. С 14 августа 2026 входящие стейблкоины конвертируются в рубли на балансе автоматически — отдельно менять их не нужно.
3
Откройте «Вывести» → вкладка Себе → По СБП (или «По номеру карты РФ»), выберите банк получателя (Сбербанк / Т- Банк / Другой), укажите сумму.
4
Подтвердите операцию и проверьте, что деньги пришли на вашу карту.
Что проверить:
лимит за операцию и за месяц для выбранного способа вывода — в разделе «Тарифы и лимиты», вкладка «Вывод» → «Себе»;
комиссию за вывод: по официальным тарифам все фиатные методы «себе» идут 0%;
комиссию сети, в которой вы заводили USDT: в тарифах указаны 3 USDT для Tron (USDT-TRC20) и 1 USDT для TON (USDT-TON). В форме вывода отдельно называются сети POLYGON и BEP20 — тоже по 1 USDT;
комиссия брокера при выводе в крипте — 1,5%, курс в форме держится 15 минут.
Что по моему опыту. Вывод у меня всегда занимал не больше пяти минут; за всё время было одно-два зависших платежа. В выписке моего банка плательщик выглядит так: пополнение через НКО «Монета». Сам сервис плательщика публично не раскрывает, поэтому это данные моей выписки, а не официальная информация.
🔴
Ошибка в сети или адресе — главный риск этого сценария. USDT, отправленные не в той сети, до сервиса не дойдут, и вернуть их, как правило, невозможно. Первый раз отправляйте небольшую сумму.
ℹ️
Зачисление USDT проходит AML-проверку. Если монеты пришли из адреса с сомнительной историей, операцию могут приостановить и запросить документы. Со своего кошелька или с крупной биржи это редкость, но знать об этом стоит заранее.
Сценарий 2. Купить USDT за рубли
1
В приложении откройте «Пополнить» и выберите СБП. Укажите банк-источник — лимиты отличаются: СБП + Сбер — до 1 000 000 ₽ за операцию и до 30 000 000 ₽ в месяц, Т- Банк — 500 000 ₽ за операцию и 5 000 000 ₽ в месяц, ВТБ — 300 000 ₽ за операцию и 1 000 000 ₽ в месяц (для клиентов «Привилегия» и «Прайм+» — 5 000 000 ₽), МТС Деньги — 400 000 ₽ за операцию, 800 000 ₽ в сутки и 3 000 000 ₽ в месяц.
2
Переведите деньги со своего счёта в своём банке. Пополнение возможно только со своих личных реквизитов — принцип «сам себе». Комиссия за фиатное пополнение — 0%.
3
Конвертируйте рубли в USDT. По официально раскрытой 29 сентября 2026 формуле итоговый курс — рыночный плюс 1–3%. Итоговую цифру и сумму списания видно в приложении до подтверждения операции.
4
Выведите USDT на биржу или в свой кошелёк: выберите сеть, комиссия сети — 1 USDT для TON, POLYGON и BEP20, 3 USDT для TRC20. Если отправляете на биржу, сначала уточните в её интерфейсе, какие сети она принимает для этого актива.
5
Сохраните чек или скриншот операции: он пригодится для расчёта налоговой базы.
Что проверить: курс до подтверждения (сравните с биржевым в тот же момент), лимиты пополнения именно для вашего банка, точное совпадение сети у отправителя и получателя.
Главный риск. Деньги потеряются, если отправить USDT в сети, которую получатель не поддерживает. Второй по значимости риск — банк-отправитель может отнести регулярные переводы в адрес одного сервиса к подозрительным операциям и запросить пояснения.
Сценарий 3. Платить в России с баланса
Рублёвая карта МИР и оплата по QR работают от баланса кошелька: держать рубли отдельно не нужно.
Способ
Лимит за операцию
Лимит в месяц
Комиссия
Обслуживание
Оплата картой MIR
100 000 ₽
200 000 ₽
0%
бесплатно
QR
отдельного блока лимитов в кабинете нет — лимит виден на экране оплаты
0%
—
Порядок действий: пополнить баланс (сценарий 2) → «Оплатить» → выбрать QR или оплату картой → показать QR-код или приложить карту. Онлайн-покупки — реквизитами карты МИР; оплата картой в интернете не отличается от обычной карты российского банка.
Что проверить:
фактические лимиты рублёвой карты в своём кабинете (они зависят от уровня идентификации);
что карта МИР выпущена и активна: без верификации по паспорту её не выпускают;
назначение платежа в чеке — для учёта расходов.
💡
Месячный лимит по рублёвой карте — 200 000 ₽. Если пройти идентификацию через Госуслуги, лимит поднимается до 1 000 000 ₽ в месяц: в приложении это предложено отдельным баннером «Повысьте лимит по рублёвой карте».
Главный риск. Лимит 200 000 ₽ в месяц закрывает обычные траты, но не крупные покупки; при попытке разбить крупный платёж на части возможны вопросы антифрода, а суммы сверх лимита операция просто не пройдёт. По QR лимиты выше, но отдельным блоком в разделе «Оплата» они в кабинете не выделены — сверяйте перед крупной покупкой. Дополнительно: рублёвый счёт сервиса — не банковский счёт, и на него не распространяется страхование вкладов.
Сценарий 4. Поездка за границу и оплата зарубежных сервисов
1
Убедитесь, что верификация пройдена: без неё карту не выпускают.
2
Выпустите зарубежную карту. Стоимость выпуска — 999 ₽, по промокоду SOVUSHKEEN — 699 ₽ (промокод наш, скидка реальная — я выпускал карту ещё до него). Обслуживание и комиссия за покупки — 0%.
3
Пополните баланс кошелька удобным способом — карта тратит именно баланс.
4
Платите картой: бесконтактно в терминалах и онлайн в зарубежных магазинах и сервисах. Оплата подписок и облачных сервисов у меня проходит, коды 3DS приходят в Telegram-бот.
5
Заранее посмотрите «Список недоступных стран» в приложении — он есть в инструкции «Как пользоваться картой».
Что проверить перед поездкой:
что карта в списке ваших карт активна и привязана к балансу;
лимит операции — в тарифах указано 50 000 $ на транзакцию, в сутки и в месяц — безлимит. Лимит указан в долларах: $ (базовая валюта карты — USD);
страну поездки в «Списке недоступных стран»;
сумму на балансе с запасом: банкоматы, снятие наличных, пополнение с карт и счетов других банков, а также переводы на счета других банков по этой карте недоступны.
Главный риск. Карта работает только от баланса Алтына. Если баланс пуст или сервис недоступен, заплатить не получится — резервной карты у вас нет. Второй момент: карта не умеет наличные и банкоматы, поэтому в поездке нужен отдельный источник наличных.
ℹ️
Эмитента зарубежной карты сервис официально не раскрывает. В сторонних разборах называется Xfers Pte. Ltd. (Сингапур, бренд StraitsX) и BIN 446614, но это данные стороннего источника, требующие проверки — в статье они приводятся как версия, а не как факт.
Сценарий 5. Хранить крупную сумму
Это не сценарий, а антисценарий. Для длительного хранения сервис не подходит:
нет страхования средств — ни АСВ, ни аналога;
нет приватных ключей у пользователя: по официальным Правилам (п. 2.8) «ЭСП Кошелёк Алтын не является криптокошельком», то есть активы учитываются на стороне сервиса, а не в вашем кошельке;
юрисдикция Абхазии: лицензия выдана Национальным банком Республики Абхазия, споры рассматриваются по абхазскому праву, гарантий уровня российского банка нет;
условия меняются в одностороннем порядке — по правилам сервиса лимиты и тарифы доступны только в личном кабинете, а публичного раздела тарифов на сайте нет.
🔴
Крупная сумма на балансе «Алтына» — это риск, который вы берёте на себя добровольно и без страховки. Сервис разумно использовать как транзитный инструмент: завели → конвертировали → вывели или потратили. Не как сберегательный счёт.
Что проверить, если сумма всё-таки лежит на балансе дольше пары дней: работает ли вывод прямо сейчас (тестовая операция), не изменились ли лимиты, есть ли доступ к поддержке. Первое правило — не держите на балансе больше, чем готовы потерять.
Сколько это занимает на практике
По моей выписке медиана обработки операции — 22 секунды. Вывод на свою карту «по номеру» укладывается в 32 секунды (52 операции, максимальное время — 33 секунды), оплата по QR — около 30 секунд, СБП — 44 секунды. Дольше всего идут пополнения через Т- Банк и переводы на карту — примерно три минуты, и это всё равно быстрее, чем ждать P2P-контрагента.
17. Инструкция для новичка
Порядок действий — от поиска официального сайта до первого вывода. Смысл инструкции не в том, чтобы «быстрее начать», а в том, чтобы не потерять деньги на первом же шаге.
1
Найдите официальный источник. Канонический сайт — altyn.one, после сбоя 14 сентября 2026 работает зеркало altyn.in (тот же сайт и тот же личный кабинет). Telegram-бот — @Altyn_Wallet_bot, поддержка — @altyn_sup_bot и support@altyn.one.
2
Проверьте, что это не клон. Поисковая выдача и Telegram полны копий: похожие домены, «промо-страницы», боты с другим именем, рекламные посты с обещанием бонусов. Не переходите по ссылкам из чатов и из рекламных блоков. Заведите сервис через нашу страницу — либо вручную вбейте адрес altyn.one. Прочитайте пользовательское соглашение и Правила сервиса на сайте, они открыты.
3
Зарегистрируйтесь по номеру телефона: код из SMS или из Telegram, затем пароль и короткая анкета.
4
Пройдите верификацию (KYC). По официальному FAQ она обязательна. Гражданам РФ нужно фото разворота паспорта и страницы с регистрацией плюс проверка через live-камеру; идентификацию проводит ООО «БИОРГ». Официально заявлена и альтернатива — идентификация через ЕСИА (Госуслуги).
5
Оцените, нужен ли вам повышенный лимит рублёвой карты. Месячный лимит по умолчанию — 200 000 ₽, после идентификации через Госуслуги — до 1 000 000 ₽ в месяц. Я этот лимит не повышал: при обороте 50 000 – 300 000 ₽ в месяц мне хватало базового.
6
Откройте «Тарифы и лимиты» и выпишите свои цифры. Публичного раздела тарифов у сервиса нет: лимиты и комиссии по вашему банку-источнику и уровню верификации видны только в личном кабинете. Проверьте три вкладки: «Пополнение», «Оплата», «Вывод» (в выводе отдельно «Себе» и «Другому»).
7
Сделайте минимальное пополнение — небольшую сумму, потерю которой вы переживёте спокойно. Посмотрите, списались ли деньги без комиссии и как быстро пришли.
8
Проверьте курс на конвертации — сравните итоговый курс в приложении с биржевым в тот же момент. По официальной формуле он равен рыночному плюс 1–3%.
9
Сделайте первый вывод на свою карту по СБП. Убедитесь, что сумма дошла, а комиссия совпала с тем, что обещал тариф. Только после этого работайте с суммами, которые для вас значимы.
10
Сохраняйте чеки по покупкам и продажам: они понадобятся для расчёта налоговой базы (подробнее — в разделе про налоги).
⚠️
Клоны и фишинг — самая частая причина потерь у новичков. Признаки подделки: другой домен (не altyn.one и не altyn.in), бот поддержки с другим именем, просьба прислать код из SMS, seed-фразу или пароль, «менеджер» в личке с предложением помочь. Официальный сервис никогда не просит коды и не пишет первым в личные сообщения. По состоянию на 3 октября 2026 отдельных официальных предупреждений о клонах на сайте сервиса нет — в FAQ есть только общий совет не передавать PIN, пароли и коды из SMS, поэтому проверять источник приходится самому.
Когда не стоит пользоваться сервисом
Не готовы проходить KYC. Верификация обязательна: без паспорта и live-камеры полноценно пользоваться сервисом не получится.
Нужны гарантии уровня российского банка и страхование вкладов. Ни АСВ, ни регулятор РФ средств в этом сервисе не защищают.
Нужно хранить крупную сумму. Сервис для этого не предназначен: нет страховки, нет приватных ключей, юрисдикция Абхазии.
Нужны лимиты выше доступных, и дробить суммы вы не хотите. Лимиты рублёвой карты (200 000 ₽ в месяц, до 1 000 000 ₽ после Госуслуг) и вывода «себе» (400 000 ₽ за операцию, 800 000 ₽ в месяц) закрывают не все задачи. Попытка обойти лимит дроблением — плохая идея: это как раз тот признак, на который реагирует антифрод банка.
Нужна срочная операция, а условия вы не проверяли. Курс в форме вывода USDT живёт 15 минут, а в SEPA — 1 минуту; лимиты и комиссии менялись в течение 2026 года несколько раз.
Не понимаете рисков работы с криптой. Если разница между сетью, биржей и адресом для вас пока неочевидна — сначала разберитесь на маленьких суммах. Ошибка в сети стоит всей суммы перевода.
18. Частые вопросы
Что такое «Кошелёк Алтын»?▾
Платёжный сервис с приложением и личным кабинетом: рублёвый баланс, конвертация USDT и USDC в рубли и обратно, рублёвая карта МИР и оплата по QR, зарубежная карта, выплаты по СБП. Юрлицо — ООО «Кошелёк Алтын» (Республика Абхазия, г. Очамчыра), работает на базе РНКО «АЛТЫН».
Это банк или криптокошелёк?▾
Ни то, ни другое в строгом смысле. По официальным Правилам сервиса (п. 2.8) «ЭСП Кошелёк Алтын не является криптокошелком»: приватных ключей у вас нет, активы учитываются на стороне сервиса. И это не банк РФ — лицензия у расчётной организации абхазская, а не выданная Банком России.
Нужна ли верификация и можно ли без неё?▾
Верификация обязательна: по официальному FAQ она требуется для полноценной работы, а карта выпускается только прошедшим проверку по паспорту РФ. Точный перечень операций, доступных до прохождения KYC, сервис не публикует — в открытых источниках и на скриншотах этого нет.
Как пройти KYC через Госуслуги?▾
Официально идентификация через ЕСИА (Госуслуги РФ) заявлена в пользовательском соглашении, а в приложении баннер предлагает пройти верификацию через Госуслуги и поднять месячный лимит рублёвой карты до 1 000 000 ₽. Второй путь — паспорт (разворот и страница с регистрацией) плюс live-камера; идентификацию проводит ООО «БИОРГ». Я проходил по паспорту, заняло немного времени; через Госуслуги не проходил.
Какие лимиты и где их смотреть?▾
Публичного раздела тарифов у сервиса нет: лимиты и комиссии видны только в личном кабинете, в разделе «Тарифы и лимиты» — там три вкладки («Пополнение», «Оплата», «Вывод», а в выводе отдельно «Себе» и «Другому»). Конкретные цифры по моему кабинету собраны в разделе 6; они зависят от способа операции, банка и уровня верификации.
Какие комиссии?▾
Вывод на свои реквизиты — 0%, вывод другому человеку — 1%, оплата и обслуживание — 0%. Обмен крипты: комиссия брокера 1,5% плюс комиссия сети — 3 USDT за TRC20 и 1 USDT за TON, POLYGON или BEP20. Вывод по SEPA — 1,7% + 2 EUR, на зарубежную карту — 2,5%. Отдельно нужно учитывать спред в курсе.
Из чего складывается курс?▾
По официально раскрытой 29 сентября 2026 формуле итоговый курс — рыночный плюс 1–3% спреда сервиса. Раньше сервис спред не раскрывал, и в обзорах называли 1–1,5%. Итоговая цифра видна в приложении до подтверждения операции, так что считать нужно по ней, а не по биржевому курсу.
Какие сети и стейблкоины поддерживаются?▾
USDT: TRC20, TON, POLYGON, BEP20. USDC: POLYGON и BEP20. Список сетей сервис периодически пересматривает — актуальный всегда виден в приложении.
Как вывести USDT в рубли?▾
Входящие USDT конвертируются в рубли на балансе автоматически (с 14 августа 2026). Дальше «Вывести» → «Себе» → СБП или номер карты РФ → сумма → подтверждение. Фиатный вывод себе — 0%, по моему опыту деньги приходят в пределах пяти минут. Лимиты вывода — в разделе 6.
Работает ли карта за границей и что она не умеет?▾
Зарубежная карта выпускается для бесконтактной оплаты за рубежом и покупок в иностранных интернет-магазинах и онлайн-сервисах, комиссия за покупки 0%, стоимость выпуска 999 ₽. Она не умеет главного «банковского» набора: снятие наличных в банкоматах недоступно, пополнение с карт и счетов других банков недоступно, переводы на счёта других банков недоступны. Работает только от баланса Алтына, есть «Список недоступных стран».
Есть ли карта МИР и сколько стоит зарубежная?▾
Карта «Мир» есть: обслуживание бесплатно, комиссия за оплату 0%, а месячный лимит поднимается через идентификацию на Госуслугах. Зарубежная карта — 999 ₽ за выпуск, по промокоду SOVUSHKEEN — 699 ₽; обслуживание бесплатно. Лимиты по обеим картам — в разделе 6.
Это законно после 282-ФЗ?▾
С 1 сентября 2026 действует 282-ФЗ: принимать цифровые валюты как средство платежа внутри России запрещено, организовывать их обращение могут только лица из реестров Банка России (реестры криптообменников начинают вести с 5 октября 2026 по Указанию 7429-У), реклама крипты как средства платежа запрещена. Также запрещено содействие резидентам в сделках в обход закона. Проверенный факт: в реестрах Банка России по состоянию на 2 октября 2026 сервиса нет. Абхазская лицензия РНКО «АЛТЫН» полномочий работать в РФ не даёт — её регулятор не Банк России.
Нужно ли платить налоги?▾
Да. По разъяснению ФНС криптовалюта признаётся имуществом, а доход от её продажи, обмена или оплаты ею облагается НДФЛ. Декларация 3-НДФЛ подаётся до 30 апреля следующего года, налог уплачивается до 15 июля; база — доход минус документально подтверждённые расходы (включая комиссии бирж и обменников). С 1 мая 2027 года по 283-ФЗ добавляется отчётность резидентов по сделкам с цифровой валютой на зарубежных платформах. Это не налоговая консультация: спорные случаи стоит уточнять у налогового специалиста.
altyn.one — канонический: именно он указан в юридических документах, sitemap и в описаниях приложений, там же почта support@altyn.one. altyn.in заработал после сбоя 14 сентября 2026 как рабочее зеркало: сайт и личный кабинет на нём те же. Объявление о смене домена сервис публиковал 14 сентября 2026 года, но каноническим по-прежнему остаётся altyn.one: он указан в юридических документах и в карте сайта.
Можно ли пользоваться из других стран?▾
Граждане РФ проходят идентификацию по паспорту РФ, иностранцы — по паспорту или ID с проверкой через live-камеру. При этом публичной информации о лимитах и условиях для пользователей из других стран нет — сервис это не раскрывает. Если вы резидент другой страны, уточняйте условия в поддержке до пополнения.
Что делать, если монеты не пришли?▾
Сначала проверьте сеть: совпадает ли она с той, что указана у отправителя, и тот ли адрес вы использовали. Затем посмотрите статус транзакции в блокчейн-обозревателе — если она подтверждена, вопрос уже на стороне сервиса. Ещё одна причина задержки — AML-проверка: тогда операцию приостанавливают и запрашивают документы о происхождении средств. Пишите в поддержку (@altyn_sup_bot или support@altyn.one) и прикладывайте хеш транзакции: с ним разбор идёт быстрее.
Может ли сервис отказать в операции?▾
Да. Правила сервиса предусматривают отказ — например, при превышении лимитов, несовпадении идентификационных данных, срабатывании AML-проверки или по решению службы безопасности. Публично описанного порядка оспаривания такого отказа нет — это один из открытых вопросов к сервису.
Как отличить официальный источник от клона?▾
Официальные адреса: сайт altyn.one (и зеркало altyn.in), бот @Altyn_Wallet_bot, поддержка @altyn_sup_bot и support@altyn.one, канал @altynwallet. Всё остальное — чужое: домены с другими окончаниями, боты с похожими именами, «менеджеры» в личке, страницы с обещанием бонусов за переход.
Какие данные могут устареть?▾
Лимиты, комиссии, спред, список сетей и стейблкоинов, стоимость выпуска карт, условия SEPA, «Список недоступных стран». В 2026 году менялось всё это: появились USDC, POLYGON и BEP20, список сетей менялся, спред раскрыли официально, домен получил зеркало, а лимиты вывода пересматривались. Перед значимой операцией сверяйтесь с личным кабинетом, а не со статьёй.
Сколько ждать зачисления рублей при выводе?▾
По моему опыту — в пределах пяти минут, за всё время было одно-два зависших платежа. Срок зависит от банка-получателя и загрузки СБП: в сентябре 2026 у сервиса были сбои, о технических работах по СБП и выводу по номеру карты он сообщал в своём канале. Гарантированного срока в правилах нет, поэтому для срочных платежей лучше иметь запас времени.
19. Итог: стоит ли пользоваться
Сервис занимает узкую, но реальную нишу: конвертация USDT в рубли и обратно без P2P, повседневные платежи в России и зарубежная карта в одном приложении. Он не заменяет банк и не подходит для хранения — и это главное, что нужно понять до регистрации.
Взвешенный вердикт
Кому подойдёт
→Новичкам, которым нужно вывести USDT в рубли без P2P. Понятный маршрут: биржа → USDT в сети TON или TRC20 → кошелёк → рубли по СБП на свою карту. По моему опыту это до пяти минут, без поиска контрагента и без рисков P2P-сделки.
→Тем, кому нужна зарубежная карта и оплата подписок и сервисов. Выпуск 999 ₽, по промокоду SOVUSHKEEN — 699 ₽, обслуживание и покупки 0%, лимит 50 000 $ на операцию. Коды 3DS приходят в Telegram.
→Тем, кто платит в России с баланса и не хочет дробить суммы. карта MIR — до 100 000 ₽ за операцию, комиссия 0%; базовая месячная планка по карте поднимается до 1 000 000 ₽ через Госуслуги.
Кому стоит быть осторожнее
→Тем, кто хочет хранить крупные суммы. Нет страхования, нет приватных ключей, юрисдикция Абхазии. Только транзит.
→Тем, кому нужны гарантии ЦБ РФ и страхование вкладов. В реестрах Банка России на 2 октября 2026 сервиса нет, абхазская лицензия на территории РФ полномочий не даёт.
→Тем, кто не готов проходить KYC. Верификация обязательна, без неё карту не выпустят.
→Тем, кому нужны крупные лимиты без дробления. 400 000 ₽ за операцию на выводе себе и 200 000 ₽ в месяц по рублёвой карте (1 000 000 ₽ после Госуслуг) закрывают не любую задачу, а дробить платежи — плохая идея.
→Тем, кто не готов к сбоям и смене условий. В 2026 году у сервиса были технические сбои, смена домена и пересмотр лимитов; тарифы видны только после регистрации.
Что осталось непонятным
→Точные условия для разных уровней верификации: какие лимиты и возможности даёт каждый уровень — публично не раскрыто.
→Полный тарифный список доступен только в личном кабинете; на сайте раздела тарифов нет вовсе.
→Публичной информации о лимитах и условиях для пользователей из других стран нет.
→Порядок оспаривания отказа в операции публично не описан.
Данные в разделах 16–19 актуальны на 3 октября 2026 года и взяты из личного кабинета, официальных документов сервиса и открытых источников. Лимиты, комиссии и условия сервис меняет регулярно — перед любой значимой операцией проверяйте актуальные тарифы и лимиты в своём личном кабинете.
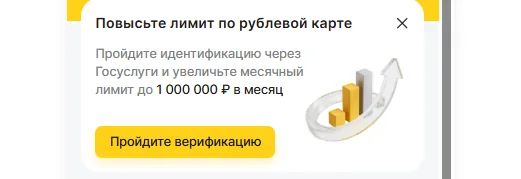
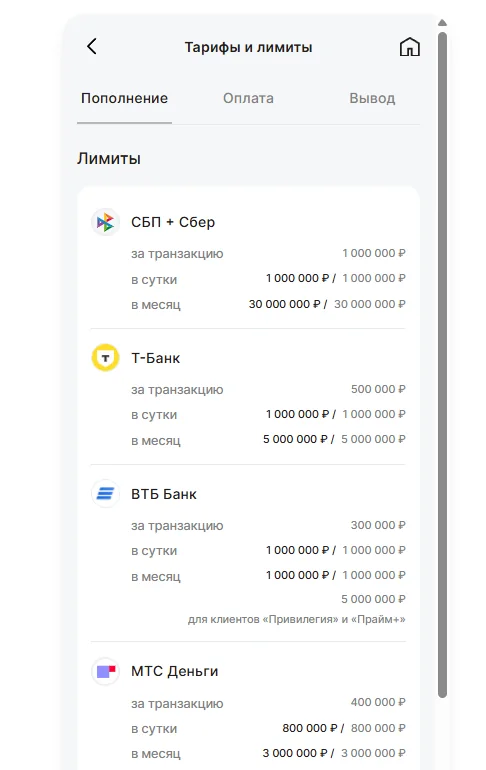
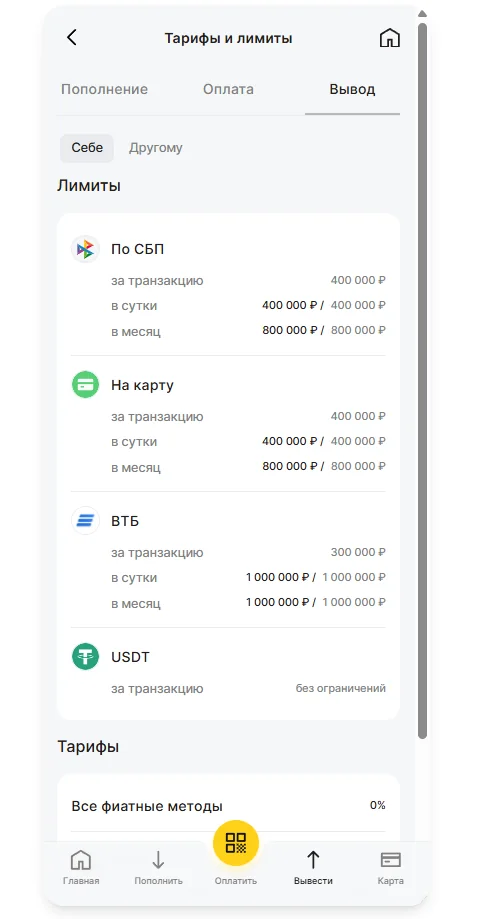
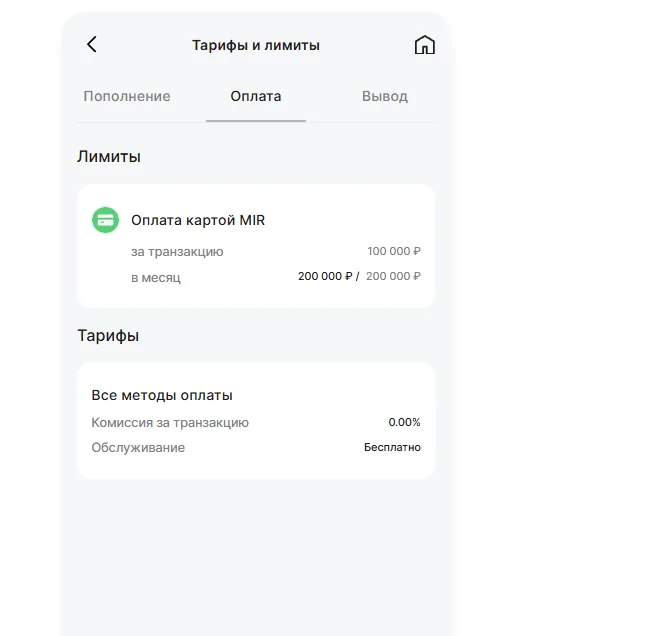
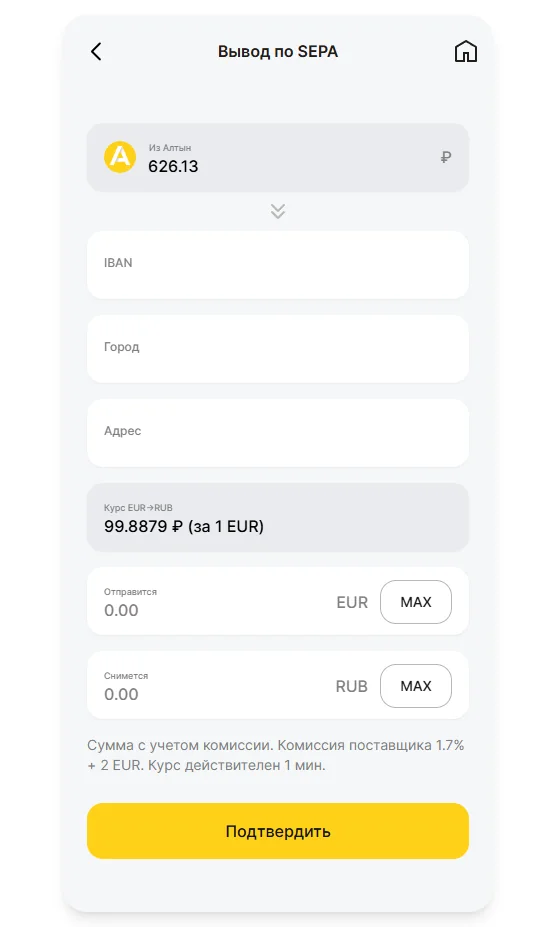
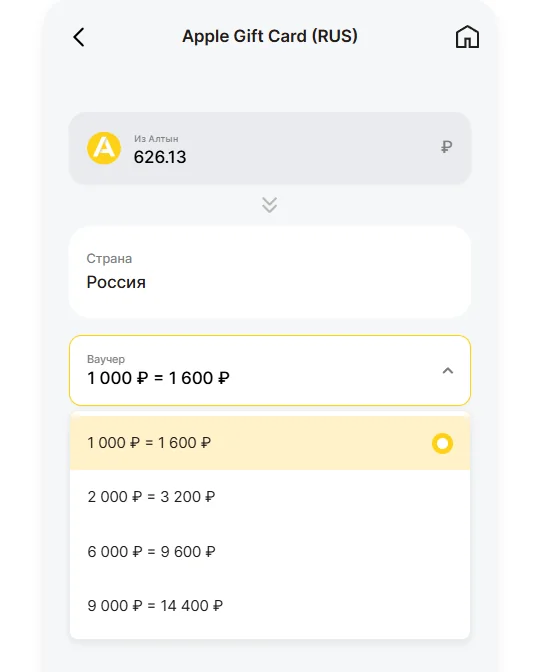
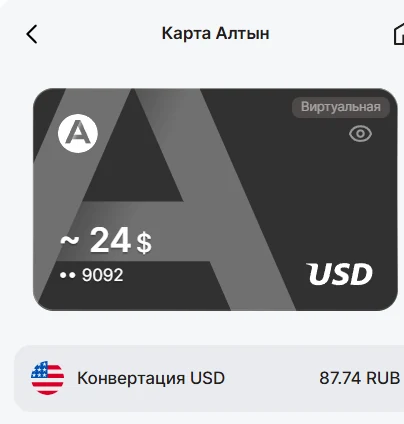
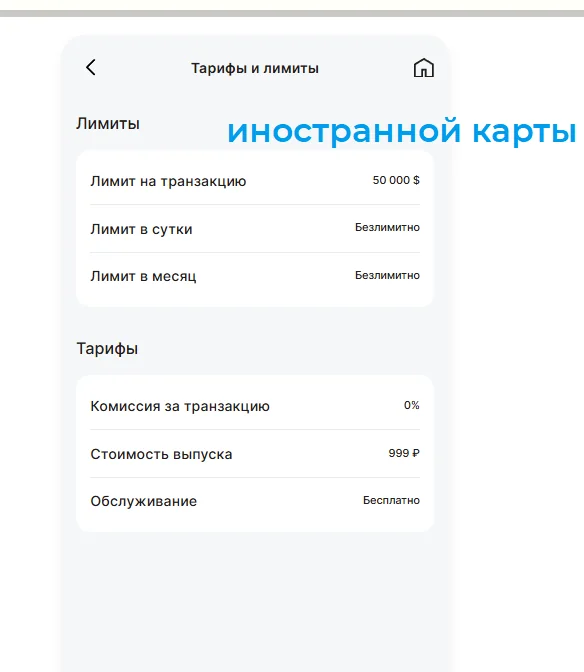
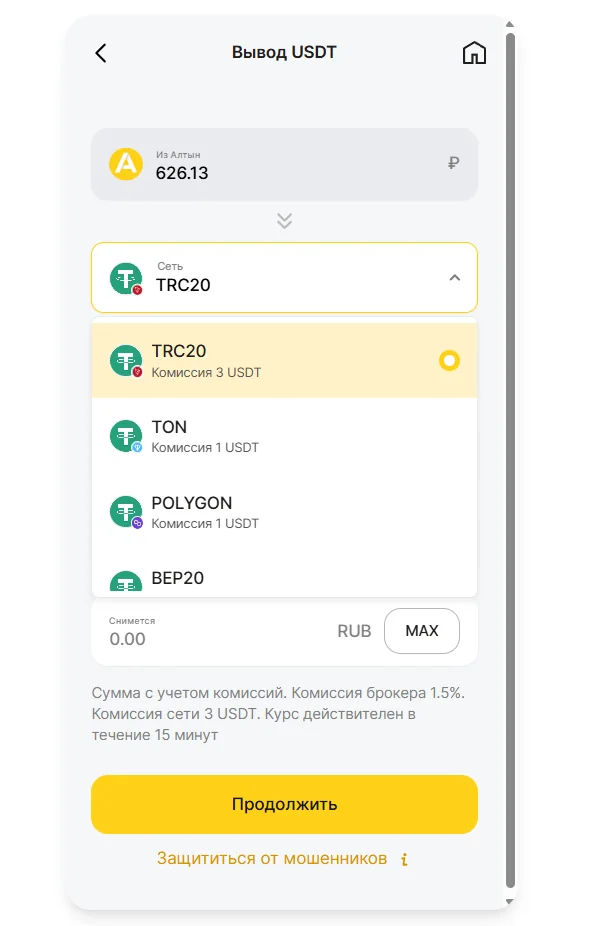


Комментарии
Пока нет комментариев на сайте. Будьте первым!